ログアウトしますか?


資産運用においては「買うことよりも売ること(出口)のほうが難しい」とよく言われます。NISAやiDeCoを活用した資産形成が世の中に定着するにつれ、多くの方が「いかに効率よく増やすか」に関心を寄せてきました。しかし、資産形成の中級者こそ、今のうちから真剣に考えておくべきなのが資産の「出口戦略(取り崩し方・受け取り方)」です。
もし、自分が退職して資産を取り崩し始めるタイミングで、リーマンショックやコロナショックのような大暴落が起きたらどうなるでしょうか。せっかく何十年もかけて育ててきた資産を慌てて安値で売却し、老後プランを崩してしまうことだけは避けたいものです。
本コラムでは、暴落時に慌てずに資産を守るための、NISAとiDeCoの賢い受け取り方の考え方を解説します。
記事提供:RELOみらいPlanNavi
このページの目次
老後資金をNISAから引き出す際、毎月「10万円」といった一定の金額を指定して取り崩す方法は、直感的でわかりやすいものです(定額取り崩し)。しかし、相場の下落局面では、この方法が資産寿命を縮める要因になることがあります。
投資信託の基準価額が下がっている時期に定額で引き出そうとすると、より多くの口数を売却しなければならず、運用資産の寿命を急激に縮める原因になります。これは、積立投資の強みである「ドル・コスト平均法」の真逆の効果(安いときに多く売ってしまう)が発生するためです。
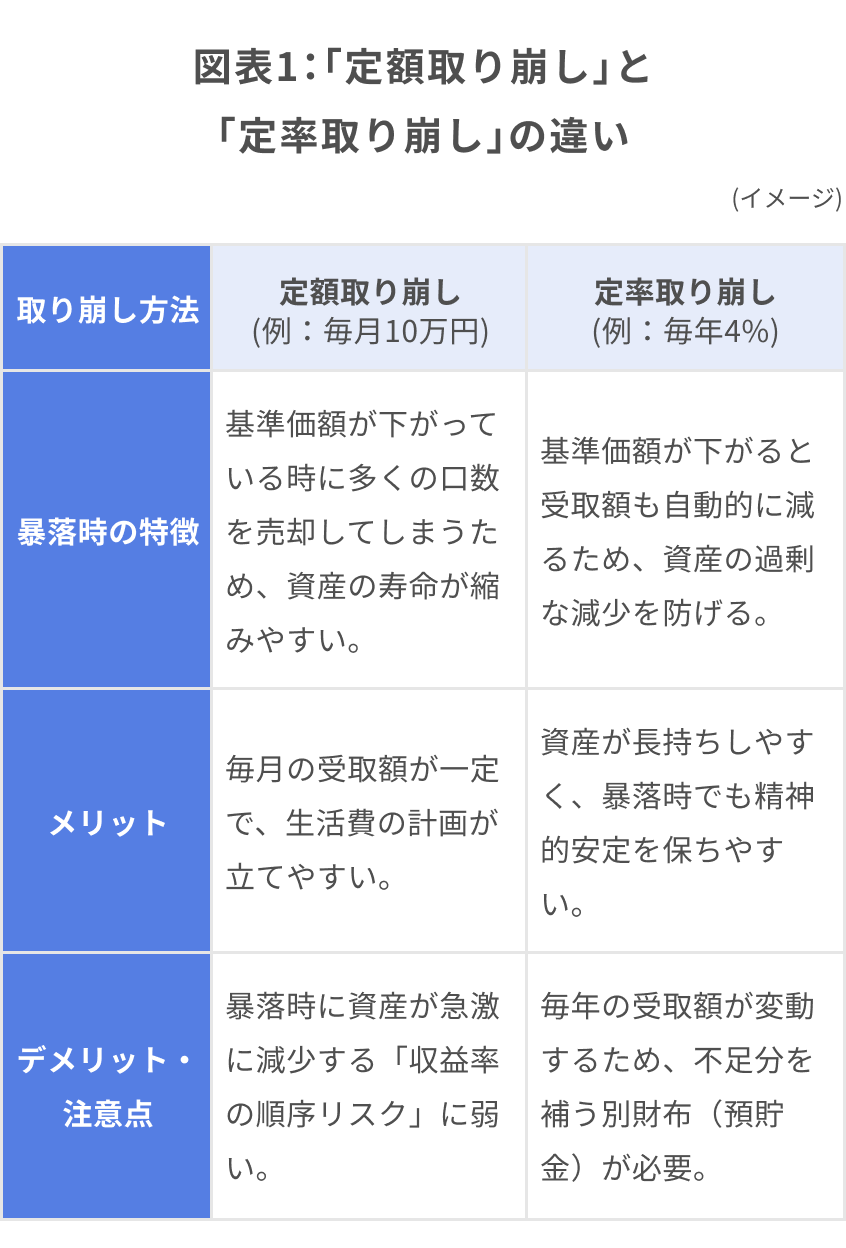
そこで推奨されるのが、保有残高に対して一定の割合で引き出す「定率取り崩し」です。例えば、毎年その時点の保有残高の4%を引き出す「定率取り崩し」を採用した場合、株価が下落して資産残高が減っている年は、自動的に引き出す金額も少なくなります。これにより、相場が悪い時に資産を過剰に切り崩すのを防ぎ、相場が回復したときに恩恵を十分に受けることができます。
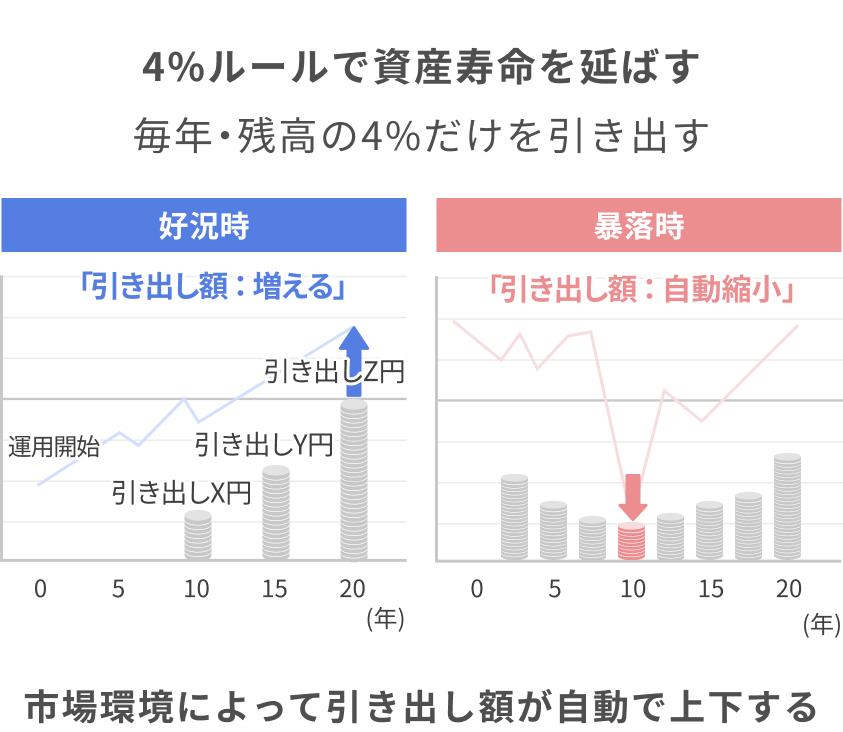
暴落時は、定率引き出しで「守りの姿勢」をとり、不足する生活費分は、あらかじめ現預金で確保しておいた「生活防衛資金(安全資産)」から補填する、という二段構えの戦略が有効です。
iDeCo(個人型確定拠出年金)の出口戦略は、NISA以上に税金への配慮が必要です。iDeCoは受け取り方によって適用される税制優遇が異なるため、自分の退職金や公的年金の受給額に合わせて「一時金(一括)」「年金(分割)」、または取扱いがある場合はその「併用」を検討するのが基本です。
1.「一時金」で受け取る(退職所得控除の活用)また、iDeCoの受け取りにおける強力な暴落対策が「受け取り時期のスライド」です。iDeCoの受給開始時期は、原則60歳以降75歳までの間で選べます。ただし、60歳から受け取るには通算加入者等期間が10年以上必要で、加入期間が短い場合は受給開始可能年齢が後ろ倒しになります。
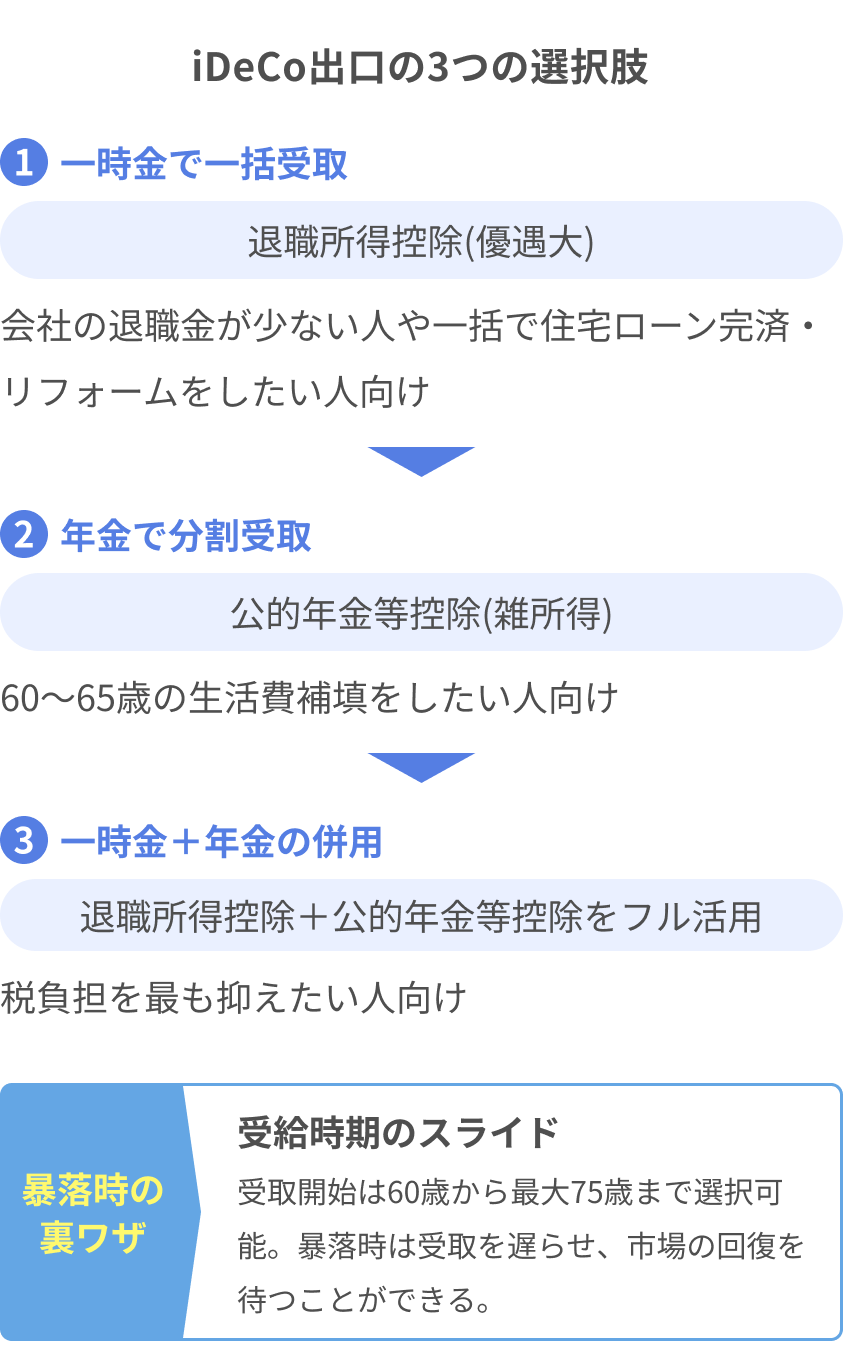
もし60歳時点で市場が大暴落していたとしても、すぐに売却して受け取る必要はありません。相場が回復するのを待ちながら、最大75歳まで受給を遅らせることで、暴落の影響を賢く避けることができます。
資産を安全に取り崩すための最大のコツは、退職を迎える前(目安として退職の5〜10年前)から、資産全体のバランス(アセットアロケーション)を少しずつ「守り」へとシフトさせていくことです。
具体的には、株式などリスク資産の比率を少しずつ下げ、NISA対象商品の中から債券型・バランス型投資信託を活用したり、NISA口座外で預貯金などの安全資産を厚めに確保したりする方法が考えられます。
これにより、いざ取り崩しが始まる年に予期せぬ暴落が起きたとしても、当面数年分の生活費は安全資産から捻出できるため、NISAやiDeCoの運用資産をパニック売りせず、市場の回復をじっくりと待つことができるようになります。
資産運用は「増やして終わり」ではありません。上手に使って、人生を豊かにしてこそゴールです。暴落はいつ起きてもおかしくありません。しかし、その時になって慌てるのではなく、「定率取り崩し」や「iDeCoの受け取り時期のスライド」といった出口の武器をあらかじめ知っておくことで、大きな相場変動にも対応しやすいマネープランを作ることができます。
 執筆者
RELOみらいPlanNavi編集部
RELOみらいPlanNaviを運営するチーム。資産形成や年金、保険、住宅、相続など、暮らしとお金に関わるテーマを中心に、会員の皆さまのライフプラン実現に役立つ情報を発信している。専門的な内容も分かりやすく伝えることを大切にし、日々の生活や将来設計に活かせる実践的なコンテンツの制作・編集を行っている。