ログアウトしますか?


「毎月きちんと貯金しているから大丈夫」。そう思っていても、2026年の家計環境では、貯め方を少し見直す必要があります。FP歴15年の立場から申し上げると、今のお金の不安は、貯蓄額そのものよりも、お金の置き場所が昔のままであることから生まれているケースが少なくありません。
記事提供:RELOみらいPlanNavi


このページの目次
その背景にあるのがインフレです。日本銀行が2026年7月に公表した「生活意識に関するアンケート調査」(第106回・2026年6月調査)では、物価が「上がった」と感じる人は95.3%、1年後も「上がる」と見る人は90.4%に達しました。預金残高が変わらなくても、将来買えるモノやサービスは着実に目減りしているのです。
教育費と老後資金は、どちらも先送りしにくい支出です。しかも厄介なのは、この2つが同じ時期に重なりやすいことです。50代では、子どもの進学費用を準備しながら、自分たちの老後資金も整えなければなりません。文部科学省の最新の子供の学習費調査でも、公立と私立では負担に大きな差があり、進路次第で必要額が大きく変わることが分かります。だからこそ、教育費と老後資金を「同じ財布」で管理しないことが大切です。
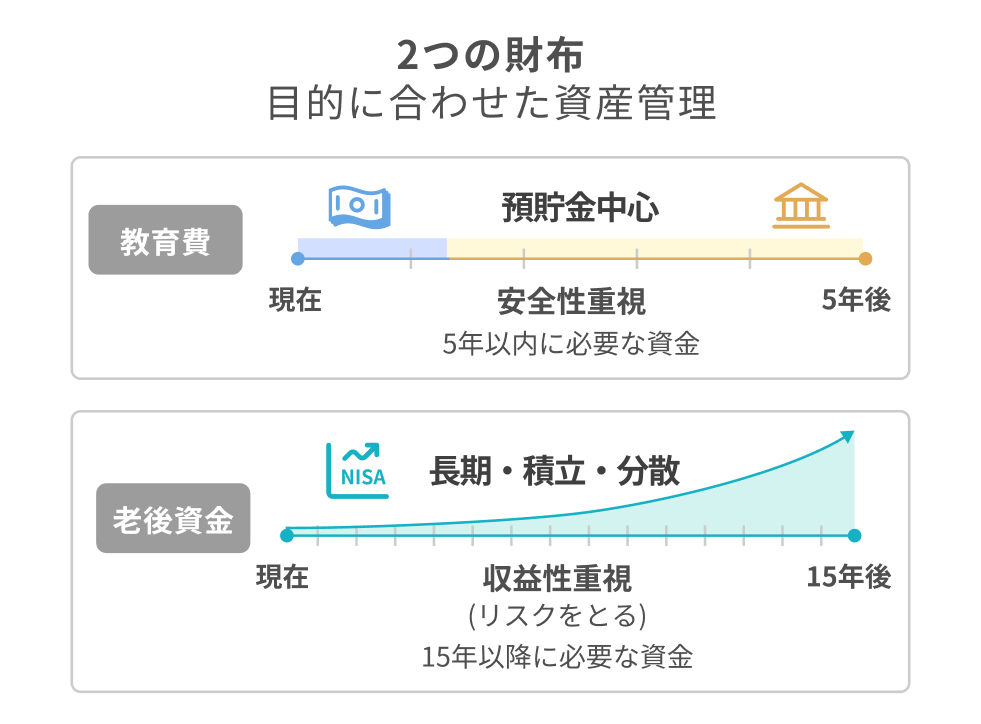
おすすめしたいのが、お金の目的ごとに置き場を分ける方法です。まず、5年以内に使う教育費は、原則として預貯金中心で準備します。ここは増やすより、必要な時に確実に使えることが優先です。一方、10年以上先に使う老後資金は、NISAなどを活用して、長期・積立・分散で育てていく余地があります。近い将来に使うお金と、遠い将来に使うお金を一緒にしてしまうと、相場が下がった時に困るからです。
新NISAでは、つみたて投資枠と成長投資枠を併用でき、年間最大360万円、生涯で最大1,800万円まで非課税で投資できます。なお、このうち成長投資枠で使えるのは1,200万円までです。ただ、初心者の方が最初から枠を使い切る必要はありません。大切なのは、毎月の家計の中で続けられる額を決めることです。たとえば、教育費の積立は現金で、老後資金は毎月1万円や2万円からNISAで始める。このように役割を分けるだけでも、家計の見通しはぐっと立てやすくなります。
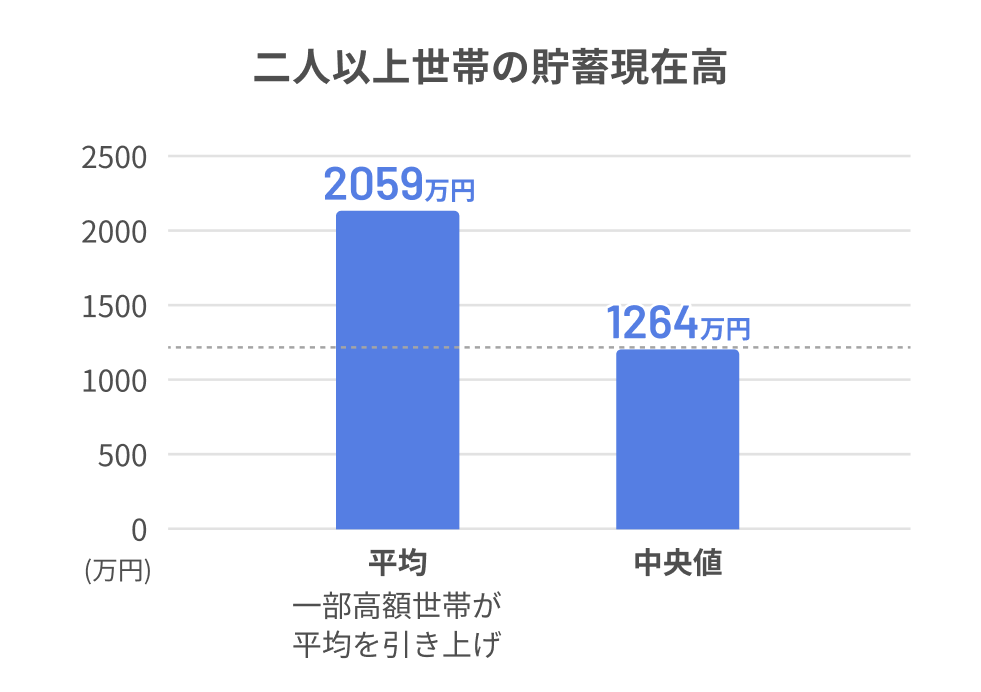
また、「みんなはどれくらい貯めているのだろう」と平均額が気になる方も多いでしょう。総務省の2025年家計調査では、二人以上世帯の平均貯蓄現在高は2,059万円でした。ただし、平均は一部の高額資産世帯に引き上げられやすい数字です。なお、貯蓄保有世帯の中央値は1,264万円です。大切なのは他人との比較ではなく、自分の家計が、教育費と老後資金を同時に準備できる形になっているかです。
インフレに負けない家計づくりとは、無理に高い利回りを狙うことではありません。生活防衛資金はきちんと現金で持ち、近い支出は安全に確保し、長く眠らせられるお金だけを少しずつ育てる。この役割分担ができると、教育費の不安も、老後資金の不安も整理しやすくなります。
貯蓄は大切です。でも、これからの時代は「貯めるだけ」では守りきれません。教育費と老後資金という2つの大きな課題に備えるには、貯蓄・運用・使う時期の整理が必要です。今あるお金を、目的ごとに正しく並べ直すこと。それが、インフレに負けない家計の第一歩です。
 執筆者
RELOみらいPlanNavi編集部
RELOみらいPlanNaviを運営するチーム。資産形成や年金、保険、住宅、相続など、暮らしとお金に関わるテーマを中心に、会員の皆さまのライフプラン実現に役立つ情報を発信している。専門的な内容も分かりやすく伝えることを大切にし、日々の生活や将来設計に活かせる実践的なコンテンツの制作・編集を行っている。