ログアウトしますか?


2024年に始まった新NISAは、運用益(投資で得た利益)に税金がかからないという大きなメリットがある制度である。開始以来、利用者が右肩上がりで増えている新NISA。始めるか迷っている人の中には、デメリットはないのかと気になっている人もいるだろう。その解消法を探っていく。
記事提供:Finasee(フィナシー)


このページの目次
新NISAでは「成長投資枠」と「つみたて投資枠」を併用できるが、それぞれ投資上限額や対象商品が異なる。そのため、自身の投資戦略に合わせて各枠をどう活用するか検討しなければならない。
まずは「株式投資なら成長投資枠を使う」など、枠ごとのルールを押さえることが重要だ。投資信託は、銘柄によって成長投資枠のみ、つみたて投資枠のみ、両方で投資できる、など使える枠が異なる。運用したい投資信託が決まったら、投資できる枠を確かめよう。
こうした仕組みは運用の幅を広げるメリットがある一方、選択肢の多さが初心者や多忙な方にとって負担に感じられる可能性もある。「難しい」「分からない」「面倒」と感じてしまうかもしれない。
デメリット改善策①商品を選びやすい「つみたて投資枠」から始める
このようなデメリットの対策として、まず商品が厳選されている「つみたて投資枠」から利用してみるのもよいだろう。
つみたて投資枠の対象商品は、金融庁が定める「長期・積立・分散投資」に適した基準をクリアした投資信託に限定されている。成長投資枠に比べて銘柄数が絞り込まれているため、知識や経験が浅い方でも選択しやすいのが特徴だ。
なお、つみたて投資枠だけを利用することも可能である。年間120万円の投資枠があるので、月換算で最大10万円までの積立が行える。また、金融機関によっては毎月の積立額をクレジットカードで決済することでポイントが貯まる場合もある。
新NISAで投資できる期間は無期限である。そのため、「いつ利益確定すればよいのか?」「判断が難しいのではないか?」と心配な人もいるだろう。利益確定(利確)とは、保有している投資商品を値上がりしているタイミングで売却して、含み益(未確定の利益)を実際の利益として確定させることだ。
新NISAでは投資期限がなくいつまでも保有できるため、いつ売却するかは自己判断が求められる。難しいと感じる人もいるかもしれないが、対策はあるのだろうか。
デメリット改善策②目標額や売却時期を決めておく
それには、あらかじめ「出口戦略」を考えておくことが有効だ。新NISAを有効活用したいなら無計画のまま進めるのではなく、「いつどんなふうに投資を終えるのか」、目標額や売却時期などを大まかにでも計画しておくべきである。
例えば老後資金を用意したい人なら、「30年後に定年退職するまでに2000万円」など、投資の目的に合った目標を設定する。「目標額を達成したら終了」「65歳になったら終了」など、自分なりの引き際を決めてルール化しておくとよいだろう。
目標を決めておけば、「今から毎月5万円ずつ年3%で運用できればよさそう」などと逆算して投資方針を練ることも可能だ。
投資全般にいえることだが、新NISAでも「損する可能性はゼロではない」ことを知っておく必要がある。新NISAで投資できる商品は株式や投資信託などである。これらは預貯金などとは異なり、元本保証がある商品ではない。大きな利益が出る可能性もある一方で、元本割れ(受け取る金額が投資した金額より少なくなること)してしまう可能性もある。
新NISAには、投資のリスクがあることを充分に理解した上で取り組む必要がある。では、リスクをできるだけ軽減する方法はあるのだろうか。
デメリット改善策③長期投資で気長に取り組む
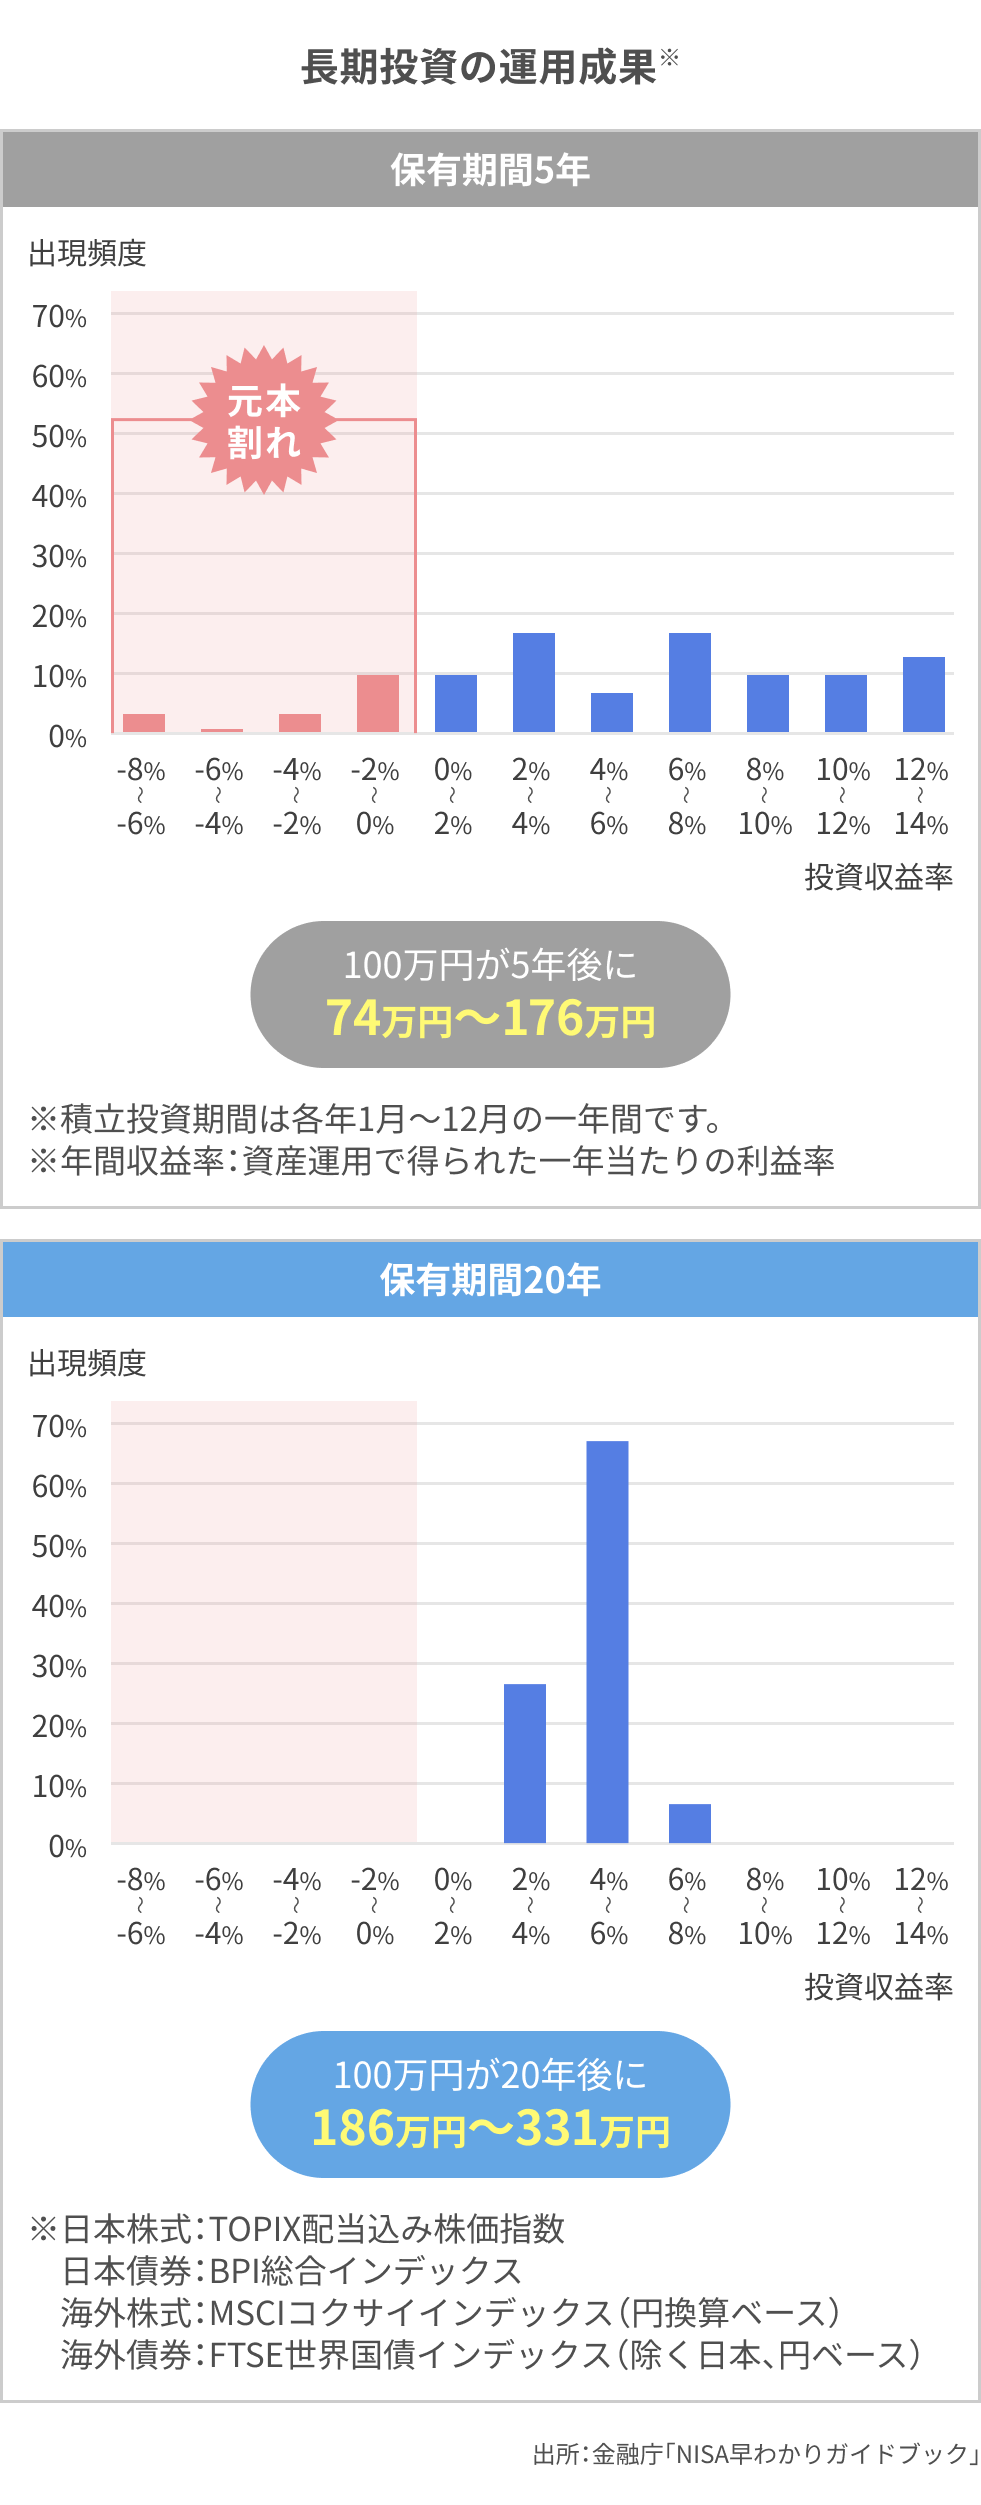
投資にはリスクがつきものだが、リスクを少しでも抑えて投資する可能性はないものだろうか。その代表的な方法のひとつが「長期投資」である。金融庁の資料では、株式や債券など値動きの異なる複数の資産に分散投資した場合、保有期間が長くなるほど元本割れを避けやすくなることが紹介されている。
長期投資は、運用で得た収益を再び投資に回すことで、利益がさらなる利益を生み出す複利の力を味方につける手法だ。投資信託の場合、預金のように確定した利息とは違うが、収益を再投資し続けることで資産が雪だるま式に増えていく加速度的な成長が期待できる。この仕組みを活用し、腰を据えて運用を続けることはまさに「時間を味方につける」という戦略といえる。
ほかにも、少しずつ定期的に投資する「積立投資」、投資する国や資産などを1つに集中させない「分散投資」、失っても生活に支障が出ない程度のしばらく使わない「余裕資金」で投資するなどの方法もリスク軽減に有効だ。新NISAのつみたて投資枠を使えば、初心者でもリスクを抑えながら投資が始められる。数十年という長い目でじっくりコツコツ資産を育てていこう。
新NISAでは利益と損失を相殺する「損益通算」が使えない。損益通算には、支払う税金を抑えられるメリットがある。例えば、通常の投資では利益が出た口座Aと損失が出た口座Bがあった場合、口座Aの利益額から口座Bの損失額を差し引いて残額があるときだけ差額分に対して税金がかかる。
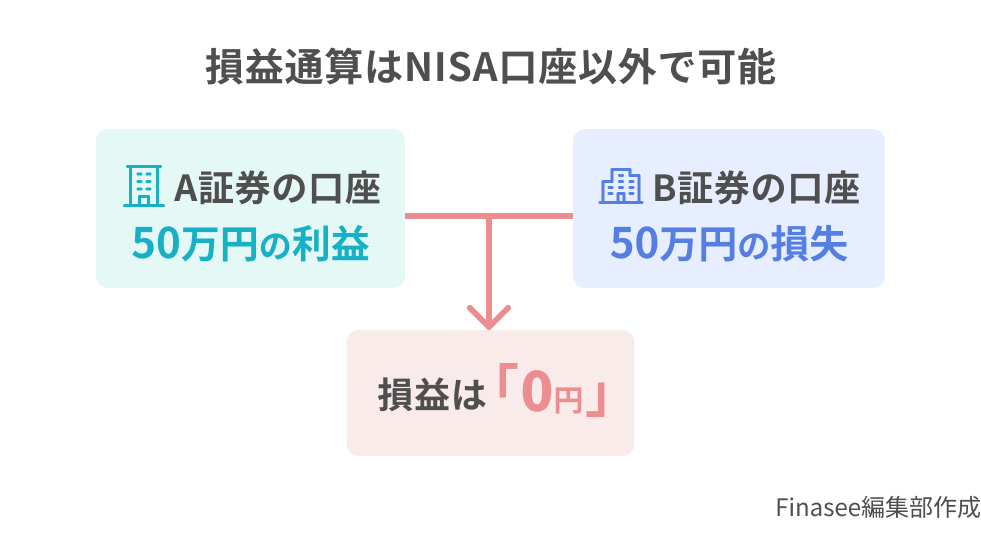
しかし新NISAでは損失が出ても、他口座の利益から差し引くことはできない。他口座の利益が100万円、新NISA口座の損失が150万円の場合でも、他口座の利益100万円分に対する約20%の税金を納める必要がある。
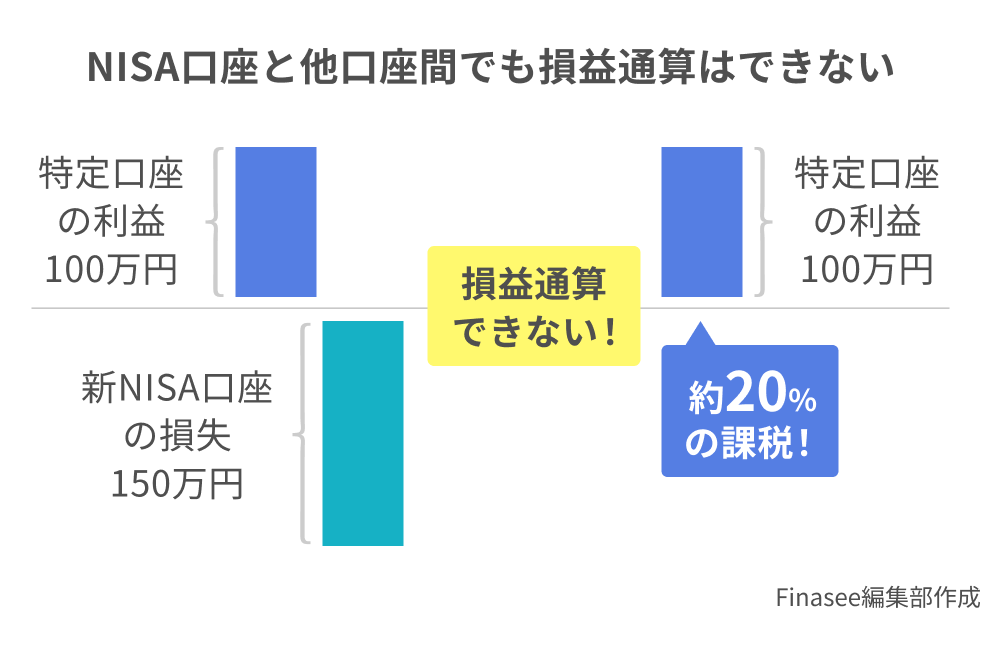
ちなみに、通常の投資では差し引きしきれなかった損失を翌年の利益から差し引ける「繰越控除」という制度もあるが、新NISAには適用されない。では新NISA口座で損が出た場合、どうすればいいのだろうか。
対策④投資期間が無期限だから損が回復するまで待てる
新NISAでは「損失分が回復するまで待つ」ことも可能。値上がりするまでじっくりと見守り続けるのは、期限を気にせず投資できる新NISAだからこその作戦といえる。
また、前掲した金融庁のグラフのとおり、投資信託のようにもともと複数資産に分散された金融商品の場合、長期保有するほど元本割れのリスクを抑えやすくなる。景気や経済状況には波があるので、元本割れ状態にも直面しても焦らず、いつかまた上昇するタイミングを狙って利益を確定させればよい。
とはいえ、待ったからといって必ずしも回復するとは限らない。その場合は売却も視野に入れよう。特に個別株は1社に集中投資するため、投資信託のように分散投資による回復が望みにくい点には注意が必要だ。
あらかじめ「○%下がったら売る」など損切り(より大きな損になることを防ぐため、損が出ている状態で売却すること)の基準を決めておくのもよいだろう。
 執筆者
Finasee編集部
「一億総資産形成時代、選択肢の多い老後を皆様に」をミッションに掲げるwebメディア。40~50代の資産形成層を主なターゲットとし、投資信託などの金融商品から、NISAや確定拠出年金といった制度、さらには金融業界の深掘り記事まで、多様化し、深化する資産形成・管理ニーズに合わせた記事を制作・編集している。